Financement
Don manuel Cerfa : organiser la preuve et le suivi
Don manuel Cerfa : repérez la démarche, les justificatifs à conserver et les points de contrôle pour un suivi financier plus serein.
7 min de lecture
4,9sur 5579 votes
- 5,7Klecteurs
- 17en ce moment
- 215partages
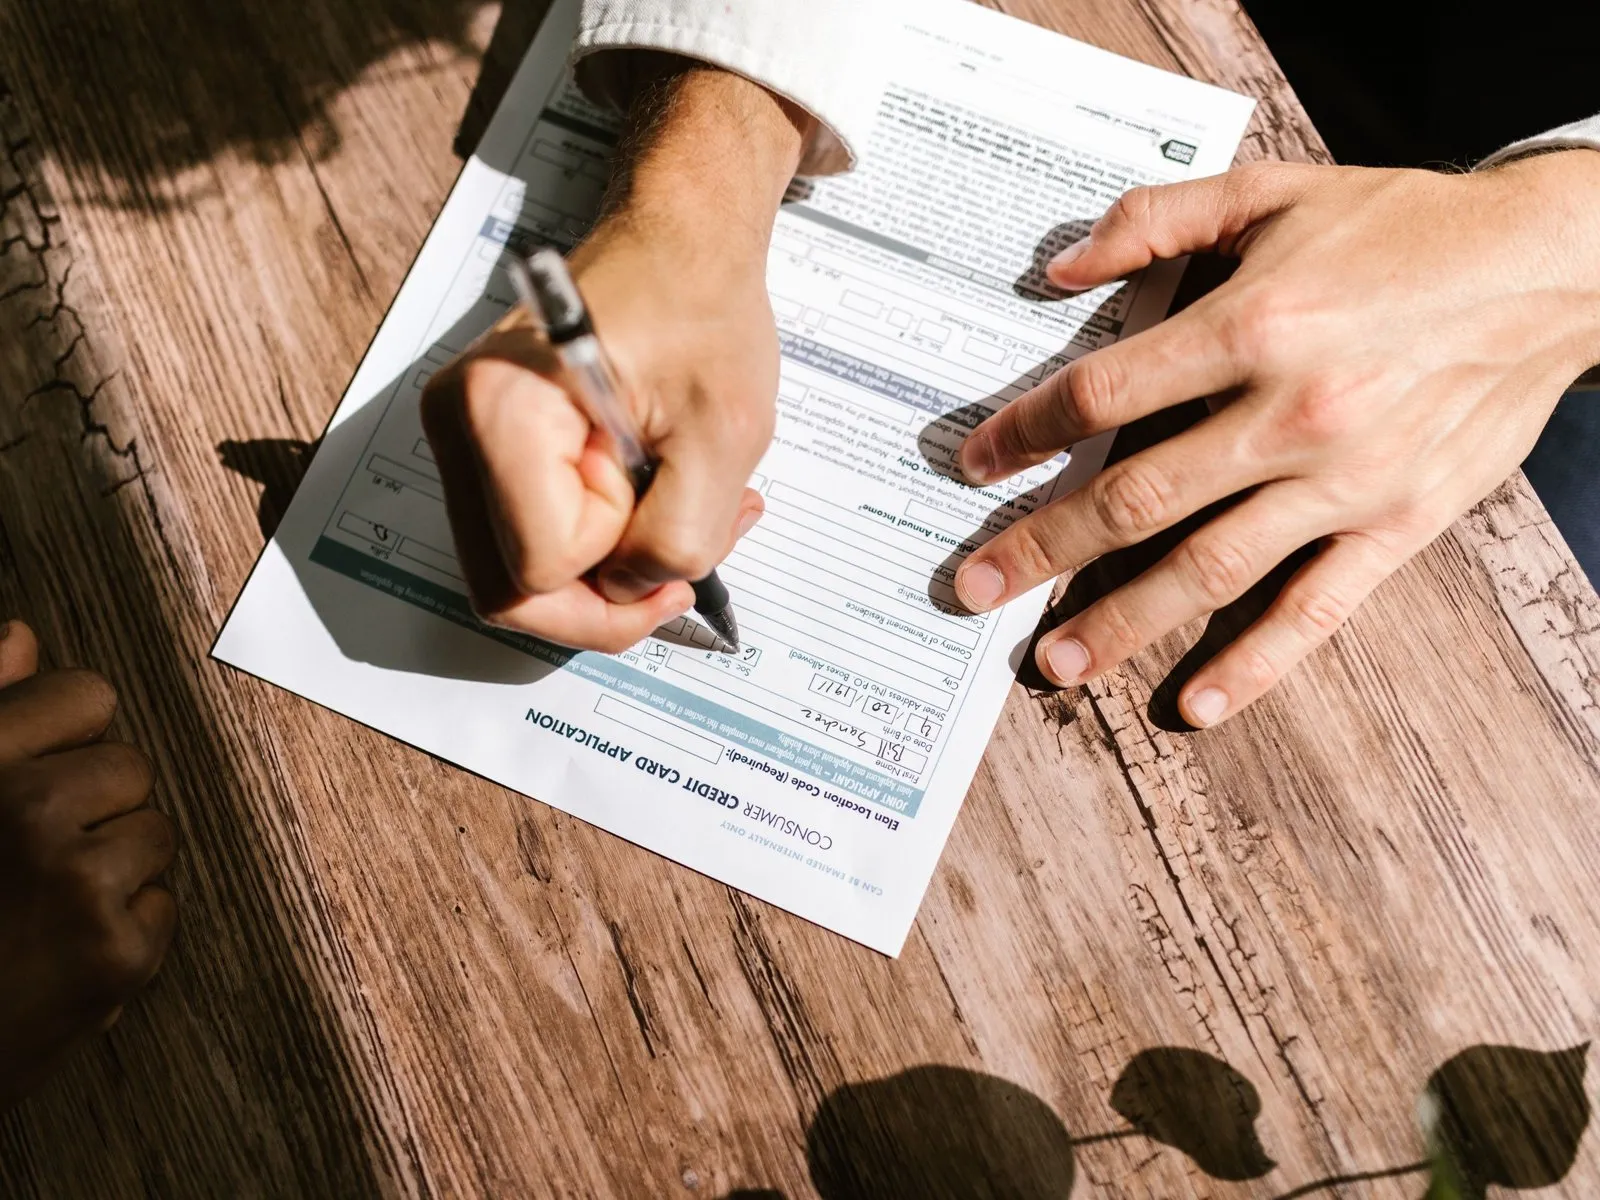
Un don manuel correspond à la remise volontaire d’une somme d’argent, d’un objet ou de titres, sans acte notarié. Le Cerfa de déclaration, souvent recherché sous l’expression « don manuel Cerfa », sert à donner une date et une trace fiscale à l’opération. Depuis le 1er janvier 2026, la déclaration est en principe réalisée en ligne dans l’espace sécurisé des impôts, avec des exceptions selon la situation. L’enjeu ne se limite donc pas à remplir un document : il faut pouvoir expliquer l’origine des fonds, la date du don et les liens entre les personnes concernées.
Pour un don manuel, le bénéficiaire doit généralement déclarer l’opération via le service en ligne des impôts. Le formulaire 2735 reste associé à certaines situations ou démarches particulières. Conservez surtout la preuve du transfert, l’identité des parties, la date et le récapitulatif de déclaration.
Comprendre la place du don manuel dans le suivi financier
Un don manuel n’est pas un revenu ordinaire. Il ne doit donc pas être confondu avec un salaire, une vente ou le remboursement d’une avance. Cette distinction est importante lorsque le montant apparaît sur un relevé bancaire, lors d’une demande de justificatifs ou au moment de reconstituer l’historique d’un patrimoine.
Dans sa forme la plus courante, le don porte sur une somme virée par un proche. Il peut aussi concerner un chèque, des espèces, un bien meuble ou, selon les modalités de détention, des titres. Le point commun est la volonté de transmettre sans contrepartie. Une somme prêtée, même entre membres d’une même famille, répond à une logique différente et doit pouvoir être identifiée comme telle.
La déclaration apporte un repère utile pour le suivi financier. Elle permet notamment de dater l’utilisation éventuelle d’un abattement et d’éviter qu’un mouvement bancaire ancien soit interprété sans contexte. Elle ne signifie pas automatiquement qu’un droit est à payer : le résultat dépend notamment du lien de parenté, de la valeur donnée, des donations précédentes et des règles applicables à la date du don.
Identifier la démarche adaptée avant de réunir les pièces
La première question consiste à qualifier l’opération. Le bénéficiaire est la personne qui reçoit, tandis que le donateur est celle qui transmet. Cette distinction semble simple, mais une inversion dans le dossier complique ensuite la lecture des pièces et des éventuels échanges avec l’administration.
Pour les déclarations courantes, le parcours en ligne constitue désormais la voie de référence. Il convient de vérifier les modalités proposées dans l’espace personnel avant de se tourner vers un formulaire. Certaines situations particulières peuvent nécessiter une démarche différente, par exemple une option relative au paiement des droits pour un don manuel d’une valeur supérieure à 15 000 euros.
Le Cerfa ne règle pas toutes les questions patrimoniales. Un don immobilier requiert notamment un acte notarié, car un immeuble ne peut pas être transmis comme un simple bien meuble. De même, la transmission de titres, d’un bien de grande valeur ou d’une somme importante mérite une analyse précise de la situation familiale et des conséquences fiscales. Cet article présente des repères généraux, non un avis personnalisé.
| Élément à relever | Pourquoi le conserver |
|---|---|
| Date effective de la remise | Elle situe le don dans l’historique patrimonial et fiscal. |
| Montant ou description du bien | Elle permet d’identifier précisément ce qui a été transmis. |
| Preuve du virement, du chèque ou de la remise | Elle relie la déclaration à un mouvement ou à un bien réel. |
| Récapitulatif de la déclaration | Il facilite les vérifications ultérieures. |
| Éléments sur les donations antérieures | Ils aident à apprécier les abattements déjà utilisés. |
Constituer un dossier clair autour du Cerfa
Un bon dossier commence par une chronologie courte. Notez la date du transfert, son mode de réalisation, l’identité des personnes impliquées et la raison donnée au mouvement. Il ne s’agit pas de produire une narration longue, mais de rendre les faits immédiatement compréhensibles plusieurs années plus tard.
Pour un virement, le relevé bancaire et le libellé du transfert sont des preuves pratiques. Un libellé explicite, tel que « don de [prénom] à [prénom] », facilite la lecture sans remplacer la déclaration. En cas de chèque, une copie du chèque, du bordereau de remise et du relevé d’encaissement renforcent la cohérence du dossier. Pour un objet, des photographies datées, une description et, si elle existe, une estimation peuvent être utiles.
Il est préférable de ranger les pièces dans un même espace, papier ou numérique, avec une convention simple : année, nom du donateur, nature du bien et montant. L’objectif est d’éviter la dispersion entre messageries, applications bancaires et dossiers personnels. Cette méthode aide aussi à distinguer plusieurs dons successifs au lieu de les confondre dans un total imprécis.
Mesurer l’incidence sur le budget et le patrimoine
Recevoir un don peut modifier la capacité d’épargne, le financement d’un projet ou l’équilibre d’un patrimoine. Une bonne gestion consiste à séparer la décision de transmettre de l’emploi des fonds. Après réception, le bénéficiaire peut suivre le montant sur un sous-compte, dans son budget ou dans son tableau patrimonial, selon son organisation habituelle.
Cette traçabilité est particulièrement utile quand le don finance un apport immobilier, des travaux, une création d’activité ou un placement. Le lien entre la somme reçue et son utilisation devient alors plus lisible. Cela ne crée pas d’obligation de dépenser les fonds d’une manière déterminée, mais limite les zones d’ombre lors d’une reconstitution financière.
La transmission peut aussi avoir une incidence sur l’équilibre entre héritiers. Les règles civiles et fiscales ne se résument pas au montant reçu sur un compte. Lorsque le contexte familial est complexe, qu’il existe plusieurs enfants, des donations antérieures ou un patrimoine significatif, l’analyse des documents doit être menée avec prudence. Les plafonds et conditions évoluent, il est donc raisonnable de vérifier les règles en vigueur avant toute décision.
Faire du document administratif un outil de contrôle
Le suivi d’un don manuel est plus fiable lorsqu’il repose sur des contrôles simples. Vérifiez que le montant déclaré correspond au montant réellement transféré, que la date renseignée est cohérente avec les relevés et que l’identité du donateur est complète. Si la somme provient de plusieurs personnes, il faut éviter de regrouper arbitrairement les opérations sans comprendre leur origine.
Le dossier doit également préciser si l’opération a déjà fait l’objet d’une déclaration ou d’un échange avec l’administration. Cette vérification limite le risque de produire deux informations contradictoires. En pratique, un tableau de suivi annuel peut comporter la date, le donateur, la valeur, le mode de remise, la démarche effectuée et l’emplacement des justificatifs.
Pour relire une situation où se croisent déclaration, justificatifs bancaires et conséquences patrimoniales, les experts de legalneo peuvent aider à identifier les informations à documenter avant de prendre une décision. Cette étape de vérification est utile lorsque l’opération ne correspond pas à un simple virement familial isolé.
Éviter les confusions qui fragilisent la traçabilité
La première confusion consiste à croire qu’un don manuel se déclare avec les revenus annuels. Il s’agit d’une démarche distincte, portée par le bénéficiaire selon les modalités applicables. La seconde est de considérer qu’aucun justificatif n’est nécessaire sous prétexte que les personnes se connaissent. Un virement familial sans explication peut devenir difficile à interpréter avec le temps.
Il faut aussi distinguer le don manuel du présent d’usage. Un cadeau offert à l’occasion d’un anniversaire ou d’un événement familial peut relever d’une logique différente, notamment si sa valeur reste proportionnée au patrimoine et aux revenus de celui qui l’offre. Cette appréciation dépend des circonstances et ne peut pas être tranchée uniquement à partir d’un seuil général.
Enfin, ne confondez pas la déclaration du don avec une preuve de l’origine initiale des fonds du donateur. Selon le contexte, conserver les éléments qui expliquent la capacité à donner peut être pertinent. La qualité d’un dossier vient de la cohérence entre tous les documents, pas de la présence d’un seul formulaire.
Quel Cerfa est associé à un don manuel ?
Le formulaire traditionnellement associé à la déclaration de don manuel est le 2735. Toutefois, depuis 2026, la déclaration en ligne est en principe la voie à utiliser. Il faut vérifier le parcours proposé par l’administration selon la situation concernée.
Qui réalise la déclaration d’un don manuel ?
La démarche est généralement effectuée par la personne qui reçoit le don. Elle doit pouvoir indiquer l’identité du donateur, la nature du bien ou de la somme, la date et la valeur de l’opération.
Quels justificatifs faut-il garder après la déclaration ?
Conservez le récapitulatif de déclaration, la preuve du transfert ou de la remise, les relevés bancaires utiles et les éléments permettant de décrire le bien transmis. Un classement daté facilite toute vérification future.
Un don manuel entraîne-t-il toujours des droits à payer ?
Non. Le traitement dépend notamment du lien entre le donateur et le bénéficiaire, du montant, des abattements disponibles et des donations antérieures. Une déclaration peut être nécessaire même en l’absence de droits immédiats.
L’auteur
Expert-comptable
Je teste moi-même ce que je recommande. Ma spécialité : Comptabilité et fiscalité des TPE-PME.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5579 votes
Commentaires
Soyez le premier à réagir.