Trésorerie
Cash on delivery : coûts, risques et mise en place
Découvrez le cash on delivery : coûts, risques, fonctionnement et mise en place pour rassurer vos clients tout en maîtrisant vos encaissements.
10 min de lecture
4,9sur 5691 votes
- 7,3Klecteurs
- 37en ce moment
- 144partages
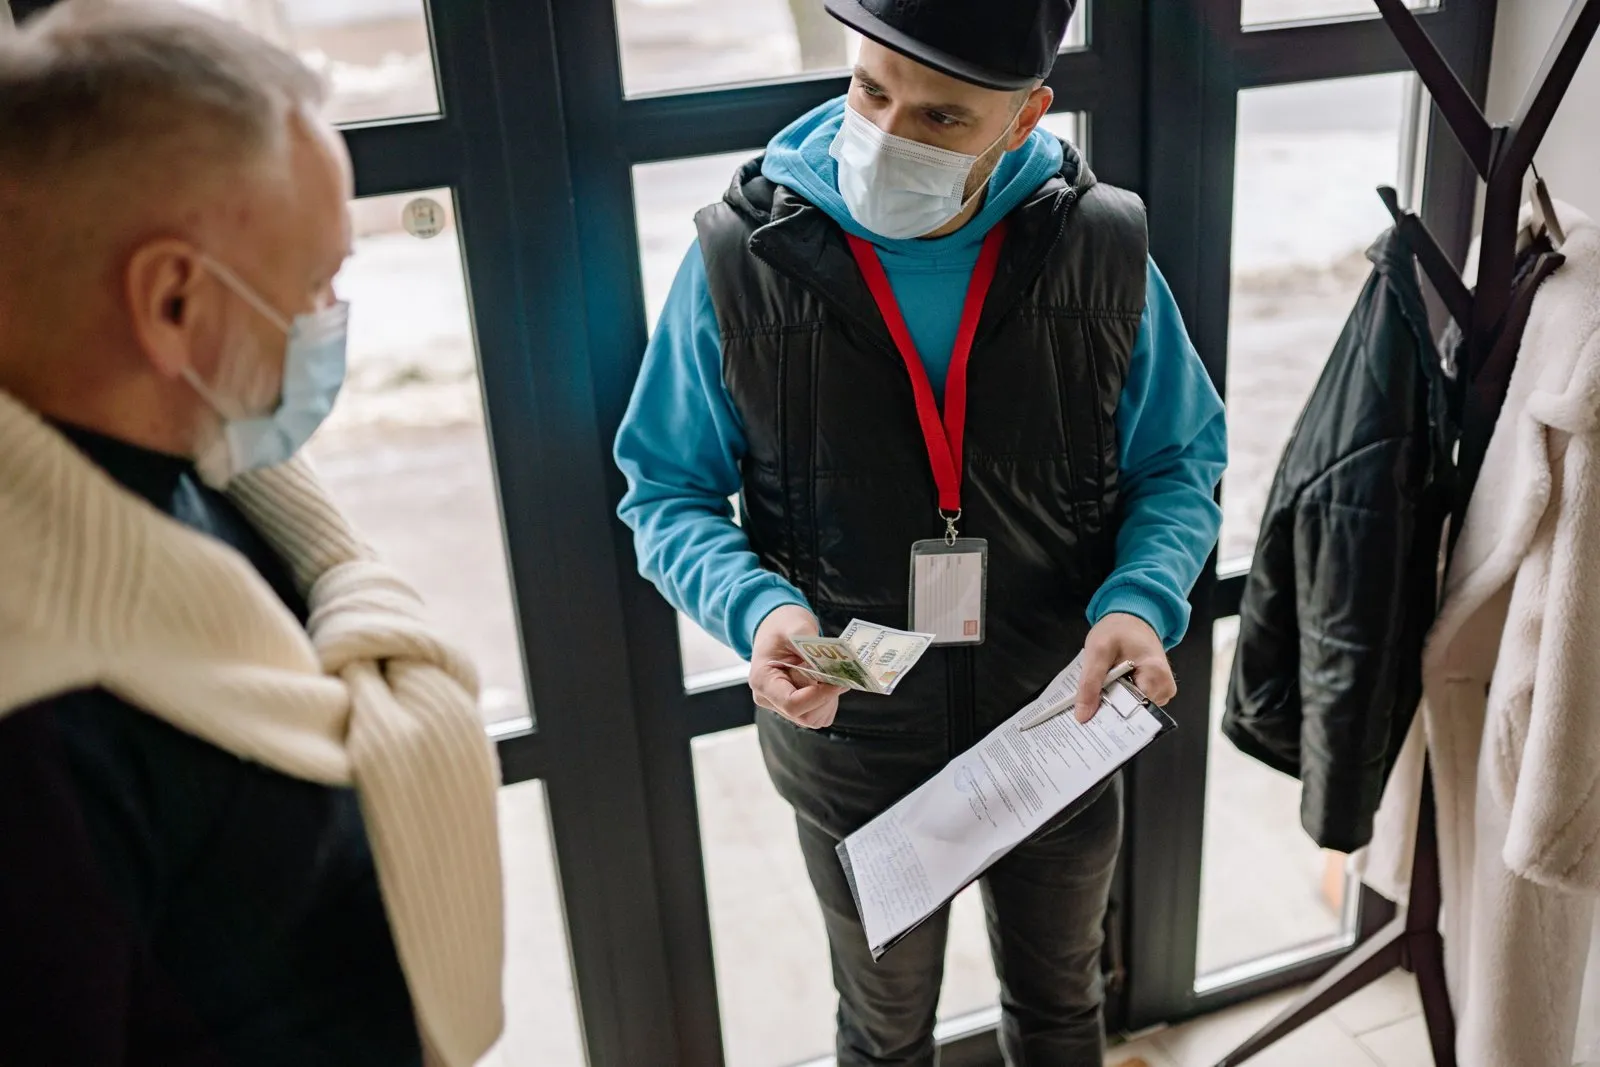
Contre-remboursement, collecte à la livraison, encaissement à domicile : ces termes désignent le même mécanisme. Le livreur agit comme un intermédiaire d’encaissement, il récupère le montant indiqué sur le bordereau d’expédition puis le reverse à l’expéditeur, déduction faite de sa commission. Cette formule reste très répandue dans les pays où le paiement par carte en ligne inspire peu confiance. En France, elle concerne surtout des niches : clientèle âgée, zones rurales, pièces détachées, ventes à des acheteurs inconnus. Avant de l’activer, un vendeur doit chiffrer trois choses : le coût réel par commande, le taux de colis refusés qu’il peut absorber et l’effet du reversement différé sur sa trésorerie.
Cash on delivery : ce que recouvre le paiement à la livraison
Le cash on delivery (COD) est un mode de règlement dans lequel le paiement intervient à la réception de la marchandise, et non au moment de la commande. L’acheteur passe sa commande en ligne, par téléphone ou sur catalogue, sans rien verser. C’est la remise physique du colis qui déclenche le paiement.
Plusieurs synonymes circulent : paiement à la réception, livraison contre remboursement, contre-remboursement, ou simplement COD dans les contrats des transporteurs. Le mécanisme n’a rien de récent : la vente par correspondance l’utilisait bien avant l’arrivée du commerce en ligne, lorsque le facteur encaissait le prix du colis à la porte. Le e-commerce l’a ensuite repris, en particulier sur les marchés où une grande partie de la population n’a pas de carte bancaire ou hésite à saisir ses coordonnées sur un site.
Il ne faut pas le confondre avec deux pratiques voisines. Le paiement différé consiste à recevoir la marchandise avec une facture payable plus tard, ce qui est courant entre professionnels. Le retrait en magasin avec paiement sur place, lui, ne fait intervenir aucun transporteur. Dans le cash on delivery, le livreur tient un rôle central : il détient à la fois le colis et l’argent pendant une partie du parcours.
Géographiquement, le COD domine encore dans une partie du Moyen-Orient, de l’Afrique du Nord, de l’Asie du Sud et du Sud-Est, et reste présent en Europe de l’Est. En France, il est devenu minoritaire face à la carte bancaire et aux portefeuilles électroniques, et tous les transporteurs ne le proposent pas pour les envois aux particuliers. Si vous vendez à l’export ou à une clientèle peu équipée, commencez par vérifier quels transporteurs desservent vos zones avec l’option contre-remboursement : c’est ce qui conditionne tout le reste.
Comment se déroule une livraison en cash on delivery
Le parcours suit toujours la même logique, même si chaque transporteur a ses propres formulaires et délais :
- Le client choisit le paiement à la livraison au moment de valider sa commande.
- Le vendeur prépare le colis et édite un bordereau d’expédition qui mentionne le montant exact à encaisser et le moyen de paiement accepté.
- Le transporteur prend en charge l’envoi et l’achemine jusqu’à l’adresse du destinataire ou jusqu’à un point de retrait.
- Le livreur présente le colis et demande le règlement avant de le remettre.
- Les sommes collectées remontent au dépôt du transporteur, qui les consolide.
- Le transporteur reverse les fonds à l’expéditeur, en général par virement, en retenant sa commission.
- Le vendeur rapproche chaque reversement des commandes livrées pour solder ses comptes clients.
Le rôle du transporteur dans la collecte
Le transporteur n’est pas un simple livreur dans ce schéma : il devient mandataire d’encaissement. Son contrat fixe ce qu’il doit faire si le client est absent (nouvelle présentation, mise en instance), s’il refuse le colis ou s’il ne peut pas payer. Il précise aussi sa responsabilité en cas de perte des fonds, d’erreur de montant ou de remise du colis sans paiement. Ces clauses comptent autant que le prix : un livreur qui laisse le colis contre une promesse de paiement transforme la vente en impayé.
Espèces, chèque ou carte : les règlements acceptés à la porte
Les espèces restent le moyen historique. En France, un particulier résidant sur le territoire ne peut pas régler en liquide un professionnel au-delà de 1 000 euros, ce qui limite le COD en espèces aux paniers modestes. Le chèque est encore accepté par certains transporteurs, qui le transmettent ensuite à l’expéditeur : on parle alors de chèque de transmission. Il présente un risque de rejet pour défaut de provision, d’où l’intérêt d’exiger un chèque de banque pour les montants élevés. Enfin, de plus en plus de livreurs disposent d’un terminal de paiement mobile, ce qui permet un règlement par carte à la porte et supprime la manipulation d’argent liquide.
Le délai avant de toucher l’argent
Entre la livraison et le virement au vendeur, il s’écoule un délai qui varie selon le contrat : quelques jours chez certains prestataires, plusieurs semaines chez d’autres, avec parfois un reversement groupé à date fixe. Ce reversement différé crée un décalage entre la sortie de stock et l’entrée d’argent. Pour une petite boutique, ce trou peut peser lourd, et la méthode pour anticiper les décalages entre ventes et encaissements s’applique pleinement ici. Demandez par écrit au transporteur la fréquence et le délai de reversement avant de signer, et intégrez-les dans vos prévisions.
Combien coûte le cash on delivery à un vendeur
Le prix affiché par le transporteur ne représente qu’une partie de la facture. Le coût complet d’une commande payée à la livraison additionne plusieurs postes, dont certains n’apparaissent jamais sur une grille tarifaire.
| Poste de coût | Mode de calcul habituel | Ce qui le fait varier |
|---|---|---|
| Commission transporteur | Forfait par colis ou pourcentage du montant encaissé, souvent avec un minimum | Volume d’envois, valeur moyenne du panier, zone desservie |
| Frais d’inscription ou de gestion | Frais d’ouverture de compte ou abonnement mensuel chez certains prestataires | Type de contrat, services inclus (suivi, reporting) |
| Colis refusés ou non réclamés | Transport aller perdu, transport retour facturé, remise en stock | Taux de refus, fragilité des produits, délai de retour |
| Coût de trésorerie | Argent immobilisé entre livraison et reversement | Délai de reversement, croissance des ventes |
| Rapprochement comptable | Temps passé à pointer les reversements avec les commandes | Qualité des relevés fournis, outils d’import |
| Assurance des fonds et de la marchandise | Option payante ou plafond de responsabilité du transporteur | Valeur déclarée, nature des produits |
Le poste le plus sous-estimé est presque toujours celui des refus. Un colis refusé coûte l’aller, le retour, la manutention, parfois un produit abîmé, et ne rapporte rien. Pour estimer le coût réel, la formule utile est la suivante : commission moyenne par colis, plus taux de refus multiplié par le coût d’un aller-retour complet, plus le coût de financement du délai de reversement. Si ce total dépasse la marge que vous espérez gagner grâce aux ventes supplémentaires, le COD détruit de la valeur.
Reste la question de savoir qui supporte ces frais. Le vendeur peut les absorber pour rester attractif, ou facturer un supplément au client qui choisit cette option, à condition de l’afficher clairement avant la validation de la commande. Dans les deux cas, ces montants doivent figurer dans un plan de trésorerie construit mois par mois, avec une ligne dédiée aux reversements attendus. Faites le calcul sur vos trois derniers mois de ventes avant d’arbitrer.
Avantages et risques du COD, côté acheteur et côté vendeur
Le paiement à la livraison répond d’abord à un besoin de réassurance. L’acheteur ne verse rien tant qu’il n’a pas le colis entre les mains, ce qui lève une grande partie de la méfiance envers les boutiques qu’il ne connaît pas.
Ce que l’acheteur y gagne
- Aucune donnée bancaire à saisir sur un site inconnu.
- Aucun argent avancé pour une commande qui pourrait ne jamais arriver.
- Une solution pour les personnes sans carte bancaire ou qui préfèrent gérer leur budget en liquide.
- Un geste rassurant pour une clientèle âgée ou peu à l’aise avec les achats en ligne.
Ce que le vendeur y gagne
Proposer le cash on delivery élargit la clientèle potentielle et peut réduire les abandons de panier liés à l’étape du paiement. Pour une boutique récente, sans avis clients ni notoriété, c’est un moyen de lever la barrière de la première commande. Sur certains marchés étrangers, ne pas le proposer revient même à se priver d’une part importante des acheteurs.
Les risques à surveiller
- Les refus de colis : le client a commandé sans engagement financier, il peut changer d’avis à la porte, être absent ou ne pas avoir la somme.
- Les commandes fantaisistes : fausses adresses, commandes passées pour tester ou par malveillance.
- Les impayés par chèque : un chèque sans provision ne se découvre qu’après le reversement.
- La dépendance au transporteur : perte de fonds, erreur de montant, retard de reversement, défaillance du prestataire.
- L’impact environnemental : chaque colis refusé parcourt deux fois le trajet pour rien.
Côté acheteur, la protection est réelle mais incomplète. Le livreur exige généralement le paiement avant la remise, donc avant l’ouverture du colis : le COD ne garantit ni la conformité du produit ni son état. Le droit de rétractation de quatorze jours applicable aux ventes à distance continue de s’appliquer, mais il faut alors obtenir un remboursement du vendeur.
Quand le taux de refus grimpe, il faut en trouver la cause avant de couper l’option : délai de livraison trop long, fiche produit trompeuse, zone géographique particulière, profil de commande atypique. Une méthode structurée pour remonter à l’origine d’un écart aide à trier ces hypothèses au lieu de réagir au hasard. Classez chaque refus selon son motif pendant un mois : vous saurez où agir.
Cash on delivery ou paiement en ligne : comparer les modes de règlement
Le COD n’a de sens que comparé aux autres options proposées au client. Le tableau ci-dessous situe chaque mode selon les critères qui comptent pour un vendeur.
| Mode de paiement | Moment de l’encaissement | Risque d’impayé pour le vendeur | Coût pour le vendeur | Profil de client adapté |
|---|---|---|---|---|
| Cash on delivery | Après livraison, puis reversement par le transporteur | Élevé (refus, absence, chèque rejeté) | Commission par colis et coût des retours | Acheteur méfiant, sans carte, marchés à faible usage de la carte |
| Carte bancaire en ligne | À la commande, versement en quelques jours | Faible, hors contestation de paiement | Commission du prestataire de paiement | Majorité des acheteurs en ligne |
| Virement préalable | Avant l’expédition | Nul | Très faible | Gros paniers, clients professionnels |
| Paiement fractionné | À la commande, avancé par l’organisme de financement | Faible, porté par l’organisme | Commission plus élevée que la carte | Paniers moyens à élevés, besoin d’étaler |
| Paiement sur facture à échéance | À l’échéance convenue | Moyen, selon la solvabilité du client | Coût de relance et de financement | Relations entre entreprises |
Ce comparatif montre que le COD est la formule la plus rassurante pour l’acheteur, mais la plus risquée pour le vendeur. Entre professionnels, il est parfois utilisé pour un premier achat d’un client inconnu, avant de lui accorder un paiement à échéance. Dans ce cadre, il peut même devenir un levier pour raccourcir le délai de paiement de vos clients, puisque la marchandise n’est remise qu’une fois réglée. Gardez le COD comme une option parmi d’autres, et non comme le moyen de paiement par défaut, sauf si votre marché l’impose.
Mettre en place le cash on delivery sur une boutique e-commerce
L’activation technique est rarement le point difficile. Ce qui fait la différence, ce sont le choix du prestataire et les règles qui encadrent l’option.
Choisir le transporteur et lire le contrat
Comparez les offres de contre-remboursement sur des critères précis :
- montant de la commission et existence d’un minimum par colis ;
- frais d’inscription, d’abonnement ou de gestion ;
- moyens de paiement acceptés par les livreurs et plafond d’encaissement ;
- délai et fréquence du reversement des fonds ;
- procédure en cas d’absence ou de refus, et coût du retour ;
- responsabilité en cas de perte des fonds ou de remise sans paiement ;
- qualité des relevés transmis et possibilité d’import automatique ;
- couverture géographique, y compris les zones rurales et l’export.
Activer l’option sur WooCommerce, Shopify ou PrestaShop
WooCommerce intègre nativement un mode « Paiement à la livraison » qu’il suffit d’activer dans les réglages de paiement, avec la possibilité de le réserver à certains modes d’expédition. Shopify permet de créer un mode de paiement manuel de type paiement à la livraison. PrestaShop passe par un module dédié. Dans tous les cas, l’enjeu est de relier la commande au transporteur : soit par un module officiel du prestataire qui transmet automatiquement le montant à encaisser, soit par une connexion API, soit par l’import d’un fichier d’expéditions. Évitez la saisie manuelle du montant sur chaque bordereau, source d’erreurs coûteuses.
Réduire les refus dès la prise de commande
Les boutiques qui maîtrisent le COD filtrent les commandes avant l’expédition. Les leviers les plus efficaces sont simples :
- confirmer chaque commande par appel ou message avant de l’expédier ;
- fixer un montant maximal au-delà duquel le COD n’est plus proposé ;
- demander un acompte en ligne pour les paniers élevés ;
- réserver l’option aux zones où le taux de refus reste acceptable ;
- désactiver le COD pour les clients ayant déjà refusé un colis ;
- afficher clairement le supplément éventuel et le montant exact à préparer ;
- livrer vite, car plus le délai s’allonge, plus le client risque de changer d’avis.
Si vous assurez vous-même la livraison, formez les livreurs à trois règles : ne jamais remettre le colis sans paiement, délivrer un reçu, et remonter les fonds le jour même. Côté pilotage, suivez chaque mois le taux de refus, le délai moyen de reversement et la part des ventes réglées à la livraison. Lancez l’option sur un périmètre restreint, mesurez ces trois indicateurs pendant quelques semaines, puis élargissez ou retirez selon les résultats.
Le cash on delivery est-il proposé en France ?
Oui, mais de façon plus limitée qu’à l’étranger. Certains transporteurs express, messageries et livreurs locaux proposent le contre-remboursement, alors que d’autres réseaux l’ont réduit ou supprimé pour les particuliers. Il faut donc vérifier l’offre de chaque prestataire selon la destination.
Que se passe-t-il si le client refuse le colis à la livraison ?
Le livreur ne remet pas le colis et le retourne à l’expéditeur, selon la procédure prévue au contrat. Le vendeur supporte en général le transport aller et le retour. Il récupère sa marchandise, mais sans aucun encaissement.
Payer à la réception protège-t-il l’acheteur contre les arnaques ?
En partie seulement. L’acheteur n’avance pas d’argent, mais il paie le plus souvent avant d’ouvrir le colis, donc sans vérifier le contenu. Il ne faut jamais régler un colis que l’on n’a pas commandé, et conserver la preuve du paiement en cas de litige.
Un vendeur peut-il facturer un supplément pour le paiement à la livraison ?
Cette pratique existe, à condition que le supplément soit indiqué clairement avant la validation de la commande et intégré au prix total. Les règles d’information du consommateur évoluent, il est prudent de faire valider ses conditions générales par un professionnel du droit.
L’auteur
Expert-comptable
Je teste moi-même ce que je recommande. Ma spécialité : Comptabilité et fiscalité des TPE-PME.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5691 votes
Commentaires
Soyez le premier à réagir.