Trésorerie
Credit Management Association : missions et réseau
Découvrez ce qu'est une credit management association : rôle de l'AFDCC, formations, services et conseils pour choisir le bon réseau.
11 min de lecture
4,7sur 5270 votes
- 2,2Klecteurs
- 5en ce moment
- 83partages
Notre avis
AFDCC (Credit Management Association)
4,2 sur 5
Un écosystème complet pour les professionnels du crédit client, porté par un réseau solide et une offre de formation reconnue, malgré une identité à clarifier face aux structures homonymes.
Les points positifs
- Réseau d'environ 1 000 credit managers
- Formation menée depuis plus de 30 ans
- Titres enregistrés au RNCP
- Catalogue complet inter, intra, alternance et VAE
- Représentation du métier auprès des pouvoirs publics
Les points négatifs
- Confusion possible avec l'homonyme américain
- Ancrage du réseau concentré sur Paris et délégués régionaux
- Peu de détails sur les tarifs d'adhésion et d'inscription
Une credit management association est une association professionnelle qui regroupe les spécialistes du crédit client, du risque client et du recouvrement. En France, l’interlocuteur de référence est l’AFDCC, l’Association française des credit managers et conseils, installée à Paris : elle forme les professionnels du poste clients, anime un réseau d’environ 1 000 credit managers et représente la France au sein de la FECMA, la fédération européenne du secteur. Aux États-Unis, l’expression désigne une structure distincte, la Credit Management Association, tournée vers le réseau et l’éducation de ses membres.
Pour un directeur financier, un chargé de recouvrement ou un étudiant qui vise ce métier, la question pratique est simple : laquelle de ces organisations correspond à son besoin, et qu’apporte-t-elle réellement une fois l’adhésion ou l’inscription faite ?
Credit management association : le rôle d’un réseau dédié au risque client
Le credit management couvre toutes les décisions prises entre l’ouverture d’un compte client et l’encaissement effectif de la facture : évaluation du client, fixation d’un encours autorisé, conditions de règlement, relances, recouvrement amiable puis contentieux. Les grands groupes parlent de processus Order-to-Cash. Pour une PME, l’enjeu est plus direct encore : chaque jour de retard sur une facture immobilise de la trésorerie qui manque ailleurs.
Longtemps, cette fonction a été éclatée entre la comptabilité clients, l’administration des ventes (ADV) et les équipes commerciales. Une association de credit managers sert précisément à la professionnaliser. Elle remplit trois missions : former aux techniques du crédit, mettre en relation des praticiens qui affrontent les mêmes difficultés, et porter la voix du métier auprès des pouvoirs publics, notamment sur la réglementation des délais de paiement.
Le credit manager, pilote du risque client et des encaissements
Le credit manager décide à qui l’entreprise peut vendre à crédit, pour quel montant et à quelles conditions. Il suit le DSO (le délai moyen de paiement des clients), analyse la balance âgée qui classe les créances selon leur ancienneté, arbitre les litiges avec l’ADV et pilote les prestataires de recouvrement. Dans les structures plus importantes, des credit controllers assurent le suivi quotidien des comptes, tandis que le credit manager fixe la politique crédit et rend compte à la direction financière.
Faire baisser le DSO demande de combiner prévention et relance, et les leviers pour réduire le délai de paiement de ses clients sont au coeur des programmes de formation du métier. Lorsqu’un retard d’encaissement revient de façon récurrente, la démarche consiste aussi à remonter méthodiquement à l’origine d’un écart : facturation erronée, bon de commande absent, litige qualité non traité.
Solvabilité et limite de crédit : la décision au centre du métier
Évaluer la solvabilité d’un prospect ou d’un client repose sur plusieurs sources croisées :
- l’analyse financière des comptes publiés (rentabilité, endettement, fonds propres, trésorerie) ;
- le credit scoring fourni par des sociétés d’information sur les entreprises, ou construit en interne pour les petites créances ;
- la notation corporate lorsque le client est un grand groupe noté ;
- l’historique de paiement du client avec l’entreprise et les incidents connus (privilèges, procédures collectives) ;
- la garantie disponible auprès d’un assureur-crédit.
La limite de crédit, ou credit limit, découle de ces éléments. Une méthode répandue part du volume d’affaires prévu avec le client, multiplié par le délai de paiement accordé, puis plafonne le résultat selon la solidité financière constatée et la couverture obtenue de l’assurance-crédit. Les clients dont la situation se dégrade passent sur une watchlist et leur encours est révisé. De plus en plus d’entreprises automatisent ces règles dans un moteur décisionnel qui traite seul les petits encours et réserve l’analyse humaine aux dossiers sensibles.
AFDCC : l’association française des credit managers et conseils
L’AFDCC se présente à la fois comme une association professionnelle et comme un centre de formation. Son siège se trouve au 175 rue de Courcelles, dans le 17e arrondissement de Paris. La fiche que lui consacre l’annuaire Les Acteurs de la Compétence fait état d’une activité de formation menée depuis plus de 30 ans, et la page France du site de la FECMA indique qu’elle forme environ 700 credit managers par an. Son réseau compte de l’ordre de 1 000 credit managers, issus de grands groupes internationaux comme de PME, dans l’ensemble des secteurs d’activité.
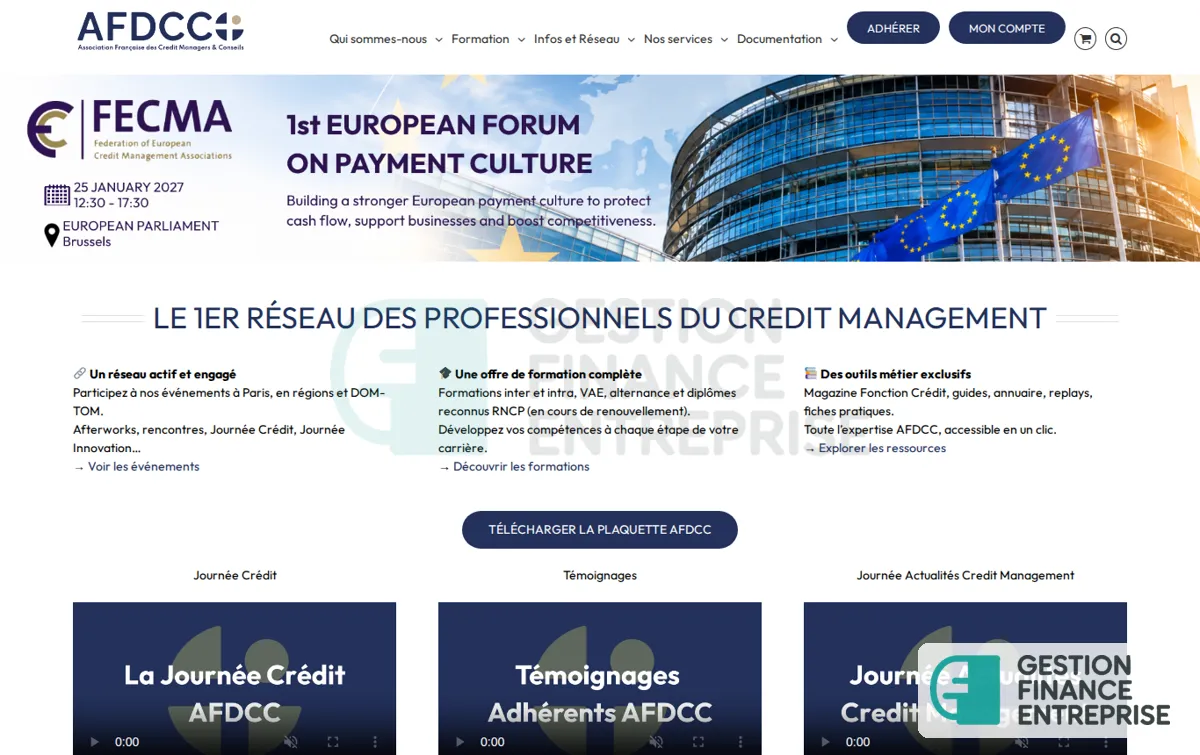
La page d’accueil du site officiel, afdcc.fr, s’organise autour de quatre entrées : la formation, l’information et le réseau, les services, l’adhésion. On y accède au catalogue interactif 2026 des formations, aux pages consacrées à l’alternance et aux événements, ainsi qu’à l’annuaire des adhérents. La logique est celle d’un écosystème complet : apprendre, échanger, recruter et se tenir informé au même endroit.
Au-delà de la formation, l’association défend la reconnaissance de la fonction crédit dans l’entreprise. Elle intervient sur le sujet des délais de paiement, s’appuie sur des délégués régionaux pour animer le réseau hors de Paris et attribue un label qualité aux consultants en credit management qui répondent à ses exigences. Le public visé est large :
- credit managers et responsables crédit en poste ;
- analystes crédit et credit controllers ;
- chargés de recouvrement et gestionnaires du poste clients ;
- directeurs administratifs et financiers, responsables ADV ;
- consultants indépendants spécialisés ;
- étudiants, alternants et demandeurs d’emploi en reconversion.
Formations en credit management : inter, intra, alternance et VAE
L’offre de formation est le pilier le plus visible de l’AFDCC. Elle se décline sous plusieurs formats, du stage court de quelques jours au parcours diplômant, et couvre le recouvrement, l’analyse crédit, la prévention des risques clients et le pilotage du poste clients.
| Format | Public principal | Contenu type |
|---|---|---|
| Formation inter-entreprises | Salariés en poste qui veulent monter en compétence sur un thème précis | Recouvrement amiable et contentieux, analyse financière, scoring, procédures collectives |
| Formation intra et sur-mesure | Équipes d’une même entreprise | Programme adapté aux process internes, à l’outil de gestion et aux clients de l’entreprise |
| Alternance | Étudiants et personnes en reconversion | Parcours de chargé de recouvrement, de conseiller en recouvrement ou d’assistant credit manager |
| VAE | Professionnels expérimentés sans diplôme du métier | Validation de l’expérience acquise pour obtenir un titre du domaine |
| Parcours diplômants | Profils visant l’analyse crédit ou le management du crédit | Titre d’analyste crédit, cursus de niveau master en credit management |
Sur la reconnaissance des diplômes, l’association indique que ses titres sont enregistrés au RNCP, le Répertoire national des certifications professionnelles, avec une mention de renouvellement en cours. Les sources publiques citent un titre de chargé de recouvrement (niveau IV ou III selon la nomenclature utilisée), un titre d’analyste crédit de niveau II et un diplôme de niveau master. Avant toute inscription, surtout si un financement par le CPF ou par un opérateur de compétences est envisagé, il est prudent de vérifier sur le site de France Compétences que la fiche RNCP visée est active à la date de la formation.
Formation, certification, diplôme, label : quatre notions à ne pas confondre
- Formation : un apprentissage, court ou long, qui ne débouche pas forcément sur un titre.
- Certification RNCP : un titre reconnu par l’État, de niveau défini, accessible par la formation, l’alternance ou la VAE.
- Diplôme : terme souvent employé pour un titre certifié de niveau élevé, comme un master.
- Label : une reconnaissance délivrée par l’association elle-même, comme le label qualité consultant, sans valeur de certification d’État.
Services AFDCC aux adhérents : événements, emploi, mentorat et veille
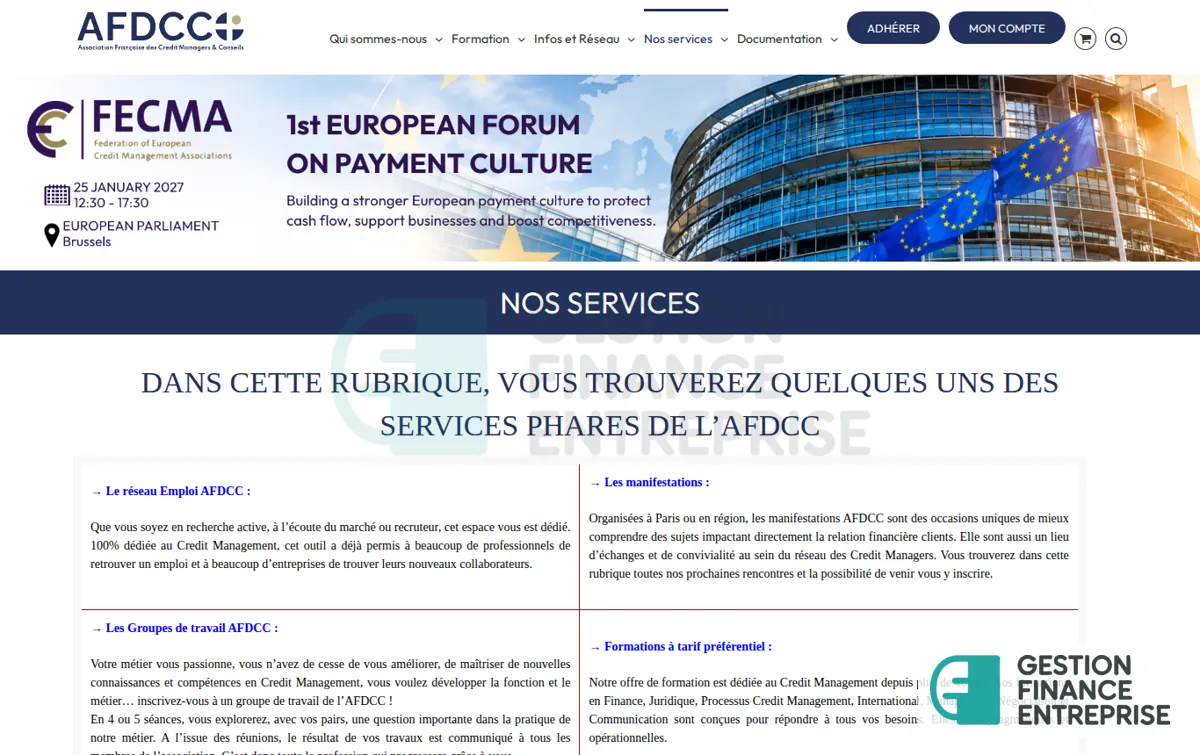
L’adhésion ouvre l’accès à un ensemble de services pensés pour les professionnels comme pour les entreprises. La page dédiée du site officiel les regroupe par grandes familles.
Journées professionnelles et rencontres régionales
La Journée Crédit et la Journée Innovation sont les deux temps forts annoncés par l’association. Elles réunissent credit managers, directions financières et prestataires autour de la conjoncture des défaillances, des outils d’automatisation et des pratiques de recouvrement. Des rencontres régionales, des afterworks et des commissions métiers complètent ce calendrier et permettent de comparer ses pratiques avec celles d’entreprises de taille ou de secteur proches.
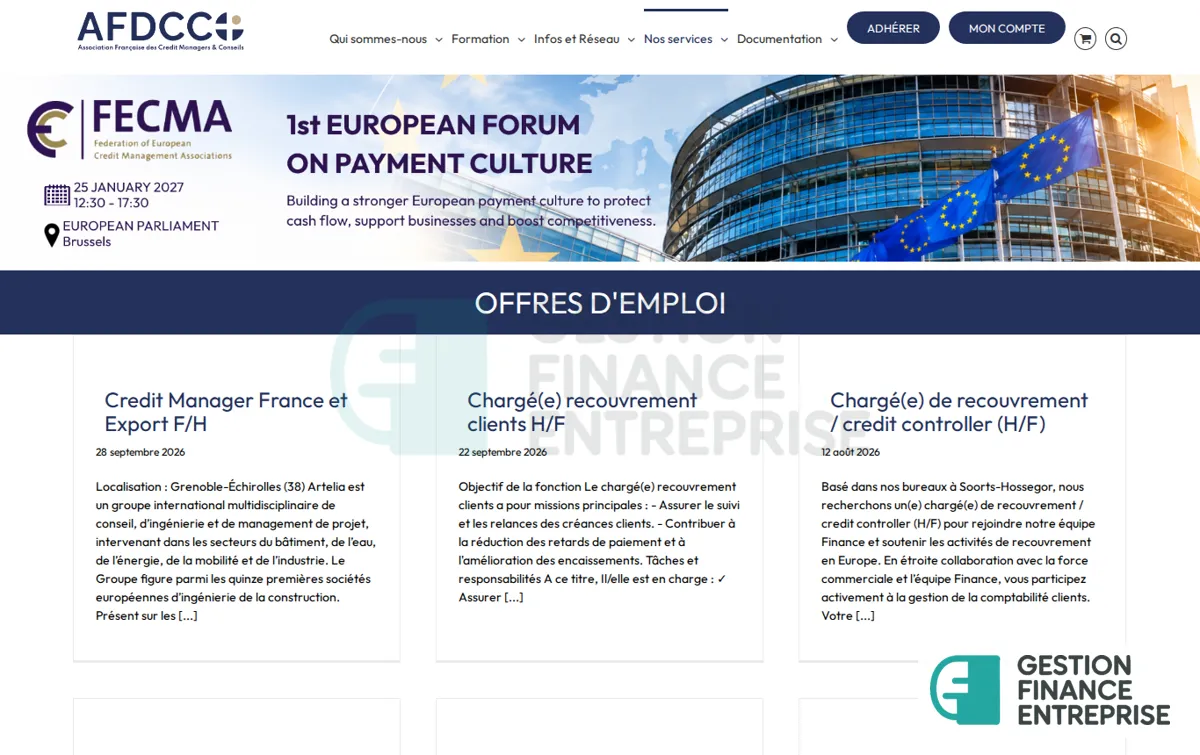
Offres d’emploi et recrutement dans le crédit client
L’espace emploi permet de consulter des offres, d’en déposer une en tant que recruteur et de publier une demande d’emploi ou de stage. Pour une entreprise qui cherche un profil rare, comme un credit manager bilingue ou un analyste crédit expérimenté, c’est un canal ciblé qui touche directement la communauté du métier.
Mentorat, ressources documentaires et partenaires
Le programme de mentorat met en relation des professionnels confirmés et des profils en début de carrière ou en prise de poste. Côté ressources, l’association diffuse le magazine Fonction Crédit, des guides, des fiches pratiques et des replays d’interventions. Le guide des partenaires, publié pour 2025 puis pour 2026, recense des acteurs du risque tiers, de l’assurance-crédit, de l’affacturage et de l’information sur les entreprises, parmi lesquels Infolegale ou Credendo.
Ces ressources prennent tout leur intérêt lorsqu’elles sont reliées à la gestion de trésorerie : un poste clients bien piloté aide à anticiper les décalages de paiement au lieu de les subir en fin de mois.
AFDCC, FECMA, CMA : comparer les associations de credit management
La requête credit management association mélange trois organisations qui n’ont ni le même périmètre ni le même public. Les assimiler conduit souvent à chercher une formation française sur un site américain, ou l’inverse.
| Organisation | Périmètre | Public | Offre principale |
|---|---|---|---|
| AFDCC | France, avec un réseau régional | Credit managers, recouvrement, DAF, étudiants, consultants | Formations, titres RNCP, événements, emploi, mentorat, veille |
| FECMA (Federation of Credit Management Associations) | Europe | Associations nationales de credit management | Fédération des associations, échanges européens, représentation du métier |
| Credit Management Association | États-Unis | Professionnels et entreprises américains du crédit commercial | Réseau, éducation, partage d’expérience, développement de carrière |
L’AFDCC est membre de la FECMA, qui rassemble les associations nationales du credit management en Europe et favorise le partage de pratiques entre pays. La Credit Management Association américaine, elle, fonctionne de manière indépendante : sa communication repose largement sur les témoignages de membres et met en avant les relations professionnelles et l’évolution de carrière. Pour un professionnel basé en France, la FECMA est surtout utile à travers son association nationale, et la CMA n’a d’intérêt que pour qui gère des clients ou des équipes sur le marché américain.
Les autres voies pour se former ou s’entourer
L’AFDCC n’est pas le seul chemin. La DFCG, association des directeurs financiers et de contrôle de gestion, offre un réseau plus large de la fonction finance, où le crédit client n’est qu’un sujet parmi d’autres. Des universités et écoles de commerce proposent des masters en finance qui abordent le risque client. Les assureurs-crédit, les sociétés d’affacturage et les fournisseurs de données financières organisent aussi des webinaires et ateliers, utiles mais naturellement centrés sur leurs propres solutions. Enfin, pour un dirigeant de PME, une partie des réflexes du crédit client s’acquiert en apprenant à bâtir une prévision de trésorerie sur douze mois, qui fait apparaître le poids réel des retards d’encaissement.
Points forts et limites de l’AFDCC
Points forts
- Spécialisation complète sur le credit management, sans dilution dans la finance généraliste.
- Offre de formation étendue, du stage court au titre certifié, avec alternance et VAE.
- Réseau d’environ 1 000 credit managers couvrant grands groupes et PME de tous secteurs.
- Services concrets et utilisés : emploi, mentorat, annuaire, événements, magazine.
- Dimension européenne grâce à l’appartenance à la FECMA.
- Rôle de représentation du métier sur les délais de paiement.
Limites
- Tarifs d’adhésion et conditions précises peu lisibles sans contact direct avec l’association.
- Renouvellement des titres RNCP en cours, ce qui impose une vérification avant inscription.
- Forte concentration des événements et du siège à Paris, malgré le relais régional.
- Nombre de partenaires commerciaux visibles, qui demande de distinguer contenu de formation et offre de prestataire.
- Peu de données publiques sur les taux de réussite et les débouchés des parcours diplômants.
Adhésion à une credit management association : questions pratiques
Le parcours type pour rejoindre l’AFDCC suit quelques étapes simples :
- identifier si l’adhésion se fait à titre individuel ou au nom de l’entreprise ;
- consulter la rubrique Adhérer du site officiel et demander la grille tarifaire en vigueur ;
- repérer dans le catalogue les formations et événements visés, car certains tarifs diffèrent pour les adhérents ;
- vérifier la prise en charge possible par l’opérateur de compétences de l’entreprise ;
- une fois membre, s’inscrire à l’annuaire et aux rencontres de sa région.
Combien coûte l’adhésion à l’AFDCC ?
Le montant de la cotisation n’est pas affiché de manière détaillée sur les pages publiques. Il dépend du type d’adhésion, individuelle ou entreprise. Le plus fiable est de demander la grille actualisée directement à l’association avant de budgéter l’adhésion.
Une PME sans credit manager a-t-elle intérêt à adhérer ?
Oui, si les retards de paiement pèsent sur sa trésorerie et qu’aucune personne n’est formée au recouvrement. Une formation courte pour le comptable ou l’assistant ADV, complétée par les fiches pratiques et les échanges du réseau, apporte souvent des gains rapides. Une PME dont les clients paient sans difficulté en tirera moins de bénéfice.
Pourquoi l’AFDCC apparaît-elle comme une école dans certains annuaires ?
Parce qu’elle délivre des titres et accueille des alternants, des annuaires d’études comme celui de L’Etudiant la classent parmi les établissements privés hors contrat. Ce statut décrit sa situation administrative de centre de formation, sans rien dire de la qualité des cours. Pour se faire un avis, mieux vaut interroger d’anciens alternants via le réseau ou les salons.
Les titres délivrés par l’AFDCC sont-ils toujours reconnus au RNCP ?
L’association indique des diplômes reconnus RNCP avec un renouvellement en cours. La situation peut évoluer d’une session à l’autre. La consultation de la fiche RNCP sur le site de France Compétences permet de connaître le statut exact au moment de l’inscription.
Un professionnel français peut-il rejoindre la Credit Management Association américaine ?
Cette organisation s’adresse avant tout aux acteurs du crédit commercial aux États-Unis, et ses événements y sont concentrés. Un professionnel français y trouvera un intérêt seulement s’il gère un portefeuille ou une équipe sur ce marché. Pour un ancrage européen, l’AFDCC et la FECMA restent la voie naturelle.
Credit management association : pour quel profil l’AFDCC est le bon choix
L’AFDCC convient bien au credit manager ou au responsable recouvrement en poste en France, qui veut un réseau de pairs, une veille métier et des formations ciblées. Elle est aussi pertinente pour l’étudiant ou la personne en reconversion qui vise un titre de chargé de recouvrement ou d’assistant credit manager en alternance, ainsi que pour le professionnel expérimenté qui souhaite faire reconnaître son parcours par la VAE. Les entreprises qui recrutent dans le crédit client y trouvent un vivier spécialisé.
Elle est moins adaptée au dirigeant de très petite entreprise qui cherche seulement à relancer quelques factures : un accompagnement de son expert-comptable ou une formation ponctuelle suffira. Le directeur financier qui veut un réseau couvrant toute la fonction finance se tournera plutôt vers une association généraliste. Quant aux équipes centrées sur le marché américain, la Credit Management Association correspond mieux à leur terrain. Dans tous les cas, demander les tarifs, vérifier le statut RNCP du titre visé et participer à un premier événement permet de juger sur pièces avant de s’engager.
L’auteur
Expert-comptable
Je teste moi-même ce que je recommande. Ma spécialité : Comptabilité et fiscalité des TPE-PME.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5270 votes
Commentaires
Soyez le premier à réagir.